Juillet 2026 Mise à jour du marché du fret routier
Bienvenue dans l'édition de juillet 2026
L'édition mondiale de notre rapport d'analyse du marché du transport routier.
Le thème de ce trimestre est « Fracture et reconstruction »: un nouveau conflit a éclaté au Moyen-Orient, exposant la fragilité des chaînes d'approvisionnement énergétique ; une compression synchronisée des capacités des deux côtés de l'Atlantique a fait grimper les tarifs spot à des niveaux records depuis plusieurs années ; et l'Europe a franchi une étape historique vers un péage basé sur la distance dans le cadre de son dispositif de conformité carbone.
La première partie analyse les chocs énergétiques au Moyen-Orient et les facteurs structurels à l'origine du resserrement des capacités de production. La seconde partie examine la dynamique de développement des marchés régionaux dans quatre grandes régions.
Sujet spécial I Choc énergétique au Moyen-Orient — La deuxième vague de transmission
L’effondrement du cessez-le-feu temporaire entre les États-Unis et l’Iran fragilise encore davantage les chaînes d’approvisionnement énergétique mondiales qu’en début d’année.
À la mi-juillet 2026, le cessez-le-feu temporaire entre les États-Unis et l'Iran s'est effondré, entraînant la fermeture du détroit d'Ormuz. La communauté internationale ne dispose plus de réserves stratégiques suffisantes pour amortir le choc : l'AIE a puisé dans près des trois quarts de sa réserve d'urgence de 400 millions de barils de pétrole, activée en mars.
Parallèlement, la situation en mer Rouge s'est détériorée. Les forces houthies du Yémen ont officiellement mis fin à leur politique de désescalade, ravivant ainsi la menace qui pèse sur le détroit de Bab el-Mandeb. La seconde tentative de la Coopération Gemini de reprendre le transit par le canal de Suez – la première ayant été interrompue au bout de trois semaines – se heurte à une forte congestion des ports européens, ce qui réduira considérablement les avantages liés à la réduction des temps de traversée.
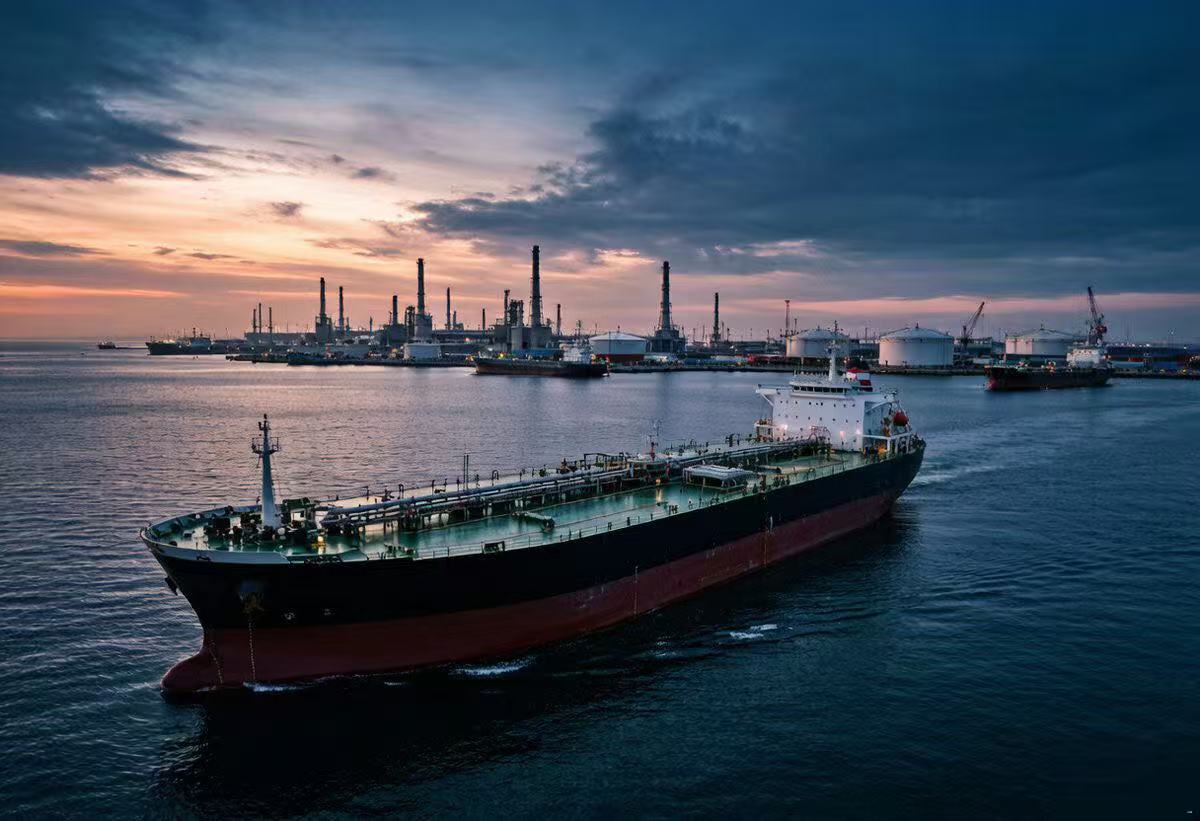 Détroit d'Ormuz — l'événement logistique le plus important de 2026
+11%
Pétrole brut Brent, troisième semaine de juillet
+14%
Contrats à terme de gros européens sur le diesel
~90 $
Le Brent approche les 90 dollars le baril.
>96h
Temps d'attente pour les péniches à Rotterdam
La voie de transmission vers le fret routier est dégagée.
Diesel
Le prix moyen pondéré de l'essence dans l'UE s'établissait à 1,766 €/litre au 3 juillet, soit encore 8,1 % au-dessus du niveau de référence d'avant le conflit. Les mesures de soutien allemandes et espagnoles ont expiré le 30 juin.
AdBlue
Les prix de gros se maintiennent entre 0,65 et 0,90 €/litre, tandis que les prix de détail se situent entre 0,90 et 1,20 €/litre — le prix plancher a sensiblement augmenté.
Assurance
La prime de risque de guerre en mer Rouge pour les navires est passée de 0,3 % à 0,75 %, ce qui a fait grimper le coût combiné des transports intermodaux océan-route.
Sources : AIE, ICE, IRU Fuel Market Update juillet 2026, Gemini Cooperation Service Advisory, Sherpa Supply Chain Analysis, Reuters
Sujet spécial II Compression des capacités — Goulot d'étranglement cyclique ou point d'inflexion structurel ?
La capacité de transport routier de marchandises des deux côtés de l'Atlantique subit un rare resserrement synchronisé — et les données indiquent une restructuration fondamentale du marché.
En Amérique du Nord, les tarifs spot du transport routier ont bondi de 55 % à 60 % par rapport à la même période l'an dernier, les tarifs spot pour les semi-remorques bâchées atteignant 2,49 $/mile début juillet (+49 % sur un an)Le signal le plus important : les taux au comptant ont largement dépassé les taux contractuels pour la première fois depuis février 2022 – un renversement de situation qui annonce généralement une nouvelle série de hausses des taux contractuels.
La vague de faillites de petits transporteurs se poursuit : la récession du fret, amorcée en 2022, entre dans sa quatrième année, et chaque faillite contribue à consolider le plancher des tarifs. En Europe, l’IRU estime que 12,1 % des postes de conducteurs restent vacants, que les immatriculations de véhicules neufs ont chuté d’environ 6 % en 2025 et que le renouvellement des flottes est passé d’une stratégie de croissance à une prise de risque.
 Pénurie de main-d'œuvre — 440 000 postes de chauffeurs non pourvus en Europe
2,49 $
Tarif spot américain pour semi-remorques bâchées par mile (+49 % en glissement annuel)
12,1%
taux de postes vacants de chauffeurs européens
440k
Postes de chauffeurs non pourvus en Europe (2025)
-6%
Immatriculations de véhicules neufs dans l'UE en 2025
« Il ne s'agit pas d'un déséquilibre passager entre l'offre et la demande, mais d'une réinitialisation progressive du marché. La tarification du fret routier évolue. » axé sur la demande à axé sur le recouvrement des coûts."
Sources : DAT Freight & Analytics, FreightWaves/Ryder, rapport IRU sur la pénurie de chauffeurs 2026, ACEA, tendances hebdomadaires du fret NTG, juillet 2026
Moyen-Orient et Afrique
Le détroit d'Ormuz se ferme à nouveau, les prix du diesel en Afrique divergent, la capacité des voies alternatives est mise à rude épreuve Paysage géopolitique : Suite à la rupture du cessez-le-feu entre les États-Unis et l'Iran, le transit par le détroit est de nouveau fortement perturbé. Les exportations de pétrole irakien et koweïtien sont quasiment à l'arrêt. L'Arabie saoudite a augmenté ses exportations quotidiennes via Yanbu, passant de 973 000 barils il y a un an à 4 millions de barils, mais les attaques de représailles des Houthis menacent désormais le corridor de la mer Rouge lui-même.
Prix des carburants dans les pays du Golfe : Aux Émirats arabes unis, les prix du diesel ont bondi de plus de 50 % suite à la déréglementation, tandis que les économies voisines maintiennent des plafonds de prix stricts, créant ainsi des opportunités d'arbitrage pour les transporteurs enregistrés dans les pays à bas prix et augmentant le risque de fuite des capacités des marchés à prix élevés.
Afrique: Au 6 juillet, le prix du diesel à la pompe au Malawi atteignait 3,63 dollars le litre (le plus élevé d'Afrique), tandis qu'en Libye, il n'était que de 0,02 dollar le litre – un écart d'une ampleur historiquement inédite. Au Nigéria, le passage de la raffinerie Dangote au règlement en dollars américains a entraîné de fortes fluctuations hebdomadaires des coûts de distribution.
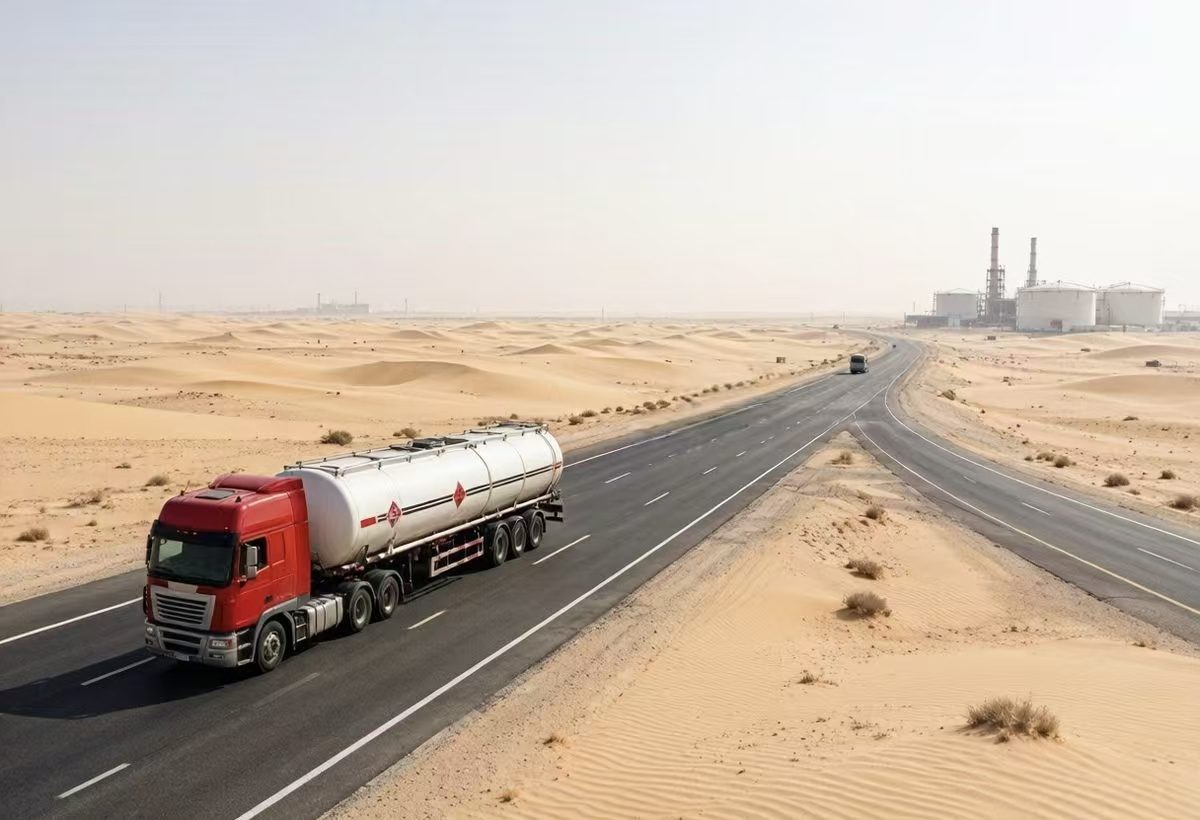 Capacité des itinéraires alternatifs — Les corridors terrestres saoudiens sous tension
Évolution des marchés — Moyen-Orient et Afrique
| Pays / région | Événements de juillet | Impact |
| Arabie Saoudite | Les exportations des ports de la mer Rouge atteignent 4 millions de barils par jour ; la capacité des voies alternatives est mise à rude épreuve. | La demande de transport routier intérieur explose |
| Émirats arabes unis | Le prix du diesel a augmenté de plus de 50 % après la déréglementation | Changement radical de la structure des coûts des exploitants routiers |
| Afrique du Sud | Le contrôle du respect des permis et des règles routières continue de s'intensifier. | Les coûts liés à la conformité et à la sécurité augmentent |
| Nigeria | Le règlement en dollars américains de la raffinerie Dangote entraîne des hausses hebdomadaires des prix en dépôt de plus de 100 nairas/litre. | Les coûts de distribution intérieure sont très volatils. |
| Afrique de l'Est | La hausse du prix du diesel se répercute sur le prix des produits alimentaires de base locaux. | L'effet de levier des coûts de transport routier dans les chaînes d'approvisionnement alimentaire est prononcé. |
| corridor du Moyen-Orient | La demande en matière de transport à température contrôlée et spécialisé continue de croître. | Capacité spécialisée structurellement compacte |
Points clés régionaux : Il convient d'accorder des délais plus longs pour les transports transfrontaliers et de privilégier les partenaires disposant d'une capacité d'expédition multi-itinéraires et d'une expertise en matière de conformité locale. Sur les marchés africains confrontés à une forte volatilité des prix des carburants, les mécanismes de surcharge carburant devront être réajustés plus fréquemment que jamais.
Asie-Pacifique La saison de la mousson met à l'épreuve la logistique transfrontalière, la demande en IA stimule le fret aérien, les plateformes de transbordement sont sous pression.
 Les pluies de mousson accroissent l'incertitude quant au temps de transit au cours du troisième trimestre.
Contexte économique : La croissance du PIB de la région Asie-Pacifique devrait se modérer, passant de 5,0 % en 2025 à 4,4 % en 2026. L'Inde (environ 6,5 %) et le Vietnam (environ 7 %) sont en tête dans la région, la Chine ralentit pour atteindre 4,4 %, et l'indice PMI de Taïwan a atteint 56,1 grâce à la demande de semi-conducteurs et de serveurs d'IA — la fabrication de haute technologie reste le pilier central de la résilience.
Capacité et carburant : Les niveaux de subventions gouvernementales sur le diesel varient énormément — de zéro subvention à une compression des prix pouvant atteindre 180 % — ce qui crée d'importantes disparités en matière de compétitivité des coûts. La mousson du sud-ouest s'est intensifiée depuis juin, affectant la praticabilité de certains axes routiers transfrontaliers.
Transbordement et frontières : La congestion persiste à Singapour et à Port Klang ; le point de passage de Tanjung Kupang entre la Malaisie et Singapour subit des retards d’inspection de 3 à 4 heures ; la congestion du port nord de Manille a forcé des déviations vers le port sud ; en Inde, la pression portuaire et le rationnement du carburant mettent à rude épreuve la capacité de transport terrestre.
Évolution du marché — Asie-Pacifique
| Marché | Événements de juillet | Impact opérationnel |
| Taïwan | La demande de fret aérien générée par l'IA sature la capacité du hub de transbordement de TPE | La liaison Taïwan-États-Unis figure parmi les couloirs les plus étroits au monde. |
| Asie du Sud-Est transfrontalière | La mousson du sud-ouest s'intensifie ; les pluies extrêmes sont plus fréquentes. | L'incertitude liée au transport augmente ; un délai de marge est nécessaire. |
| Malaisie | La pénurie de chauffeurs persiste après le festival. | Il est de plus en plus difficile de garantir la capacité des voies transfrontalières. |
| Singapour / Port Klang | La congestion des hubs de transbordement n'est pas entièrement résolue. | La fiabilité des connexions diminue ; les itinéraires doivent être confirmés à l'avance. |
| Inde | Les détournements de marchandises en provenance du Moyen-Orient accentuent la pression sur les ports et le rationnement du carburant. | Capacité de transport terrestre et temps de transit sous double pression |
| Australie | Déclaration obligatoire des émissions de carbone de portée 3 pour les entreprises dont le chiffre d'affaires est supérieur à 200 millions de dollars australiens. | Augmentation des coûts de mise en conformité pour les grands expéditeurs ; impact indirect sur les transporteurs |
Points clés régionaux : Confirmez la capacité des liaisons transfrontalières 3 à 4 semaines plus tôt que d'habitude et prévoyez une marge de sécurité pour tenir compte des aléas climatiques et politiques. Un report modal du transport aérien vers le transport routier se dessine sur les axes sensibles aux prix, offrant ainsi de nouvelles possibilités d'optimisation des coûts.
Europe L’allègement fiscal sur le diesel expire, le péage kilométrique entre en vigueur, la congestion portuaire persiste
 Rotterdam, Anvers et Hambourg — impact en cascade sur l'arrière-pays
Contexte économique : L'inflation dans la zone euro a atteint 3,0 % en avril, la composante énergétique s'établissant à 10,9 %, tandis que l'inflation sous-jacente a ralenti à 2,2 %. La BCE a revu à la baisse ses prévisions de croissance du PIB de la zone euro pour 2026, à 0,9 %, le choc énergétique au Moyen-Orient étant le principal facteur de ralentissement.
Le coût effectif du diesel augmente, il ne diminue pas : En Allemagne, le remboursement de 0,14 €/litre de taxe sur l'énergie, en Espagne, la réduction de la TVA sur le diesel et la subvention de 0,20 €/litre pour les cartes carburant ont toutes expiré le 30 juin. L'écart de prix du diesel entre les marchés les plus et les moins chers de l'UE reste de 0,90 €/litre. La surcharge carburant de DHL Freight pour juillet est de 13 % (25 % pour les Pays-Bas), en baisse par rapport aux 15,5 % de juin, mais toujours bien supérieure aux 6 % d'il y a un an.
La congestion portuaire se répercute sur les capacités de l'arrière-pays : À Rotterdam, les temps d'attente des barges dépassent 96 heures, à Hambourg, les temps d'attente des navires ont atteint 2,14 jours au premier trimestre, et le taux d'utilisation des chantiers navals d'Anvers reste constamment élevé, ce qui réduit les délais de planification et fait grimper les coûts unitaires, en particulier pour les chaînes d'approvisionnement juste-à-temps des secteurs automobile et de la vente au détail.
Aperçu des signaux du 2e et du 3e trimestre 2026 — Europe
| Signal | Conséquences pour le transport routier européen | Source |
| Prix moyen du diesel dans l'UE : 1,766 €/litre, soit une hausse de 8,1 % par rapport au niveau d'avant le conflit. | Hausse des coûts du carburant ; la clause BAF entraîne une augmentation de la fréquence | IRU |
| Le remboursement de la taxe allemande sur l'énergie expire (+0,14 €/litre) | Le coût du ravitaillement s'envole sur les routes transfrontalières d'Europe centrale | trans.info |
| Attente de la barge à Rotterdam : > 96 h ; attente du navire à Hambourg : 2,14 jours | L'efficacité de la répartition des remorques dans l'arrière-pays diminue ; les coûts unitaires augmentent | Sherpa SC, Port de Rotterdam |
| Pénurie de conducteurs en Europe : 440 000 (données de 2025) | La pénurie de main-d'œuvre continue de limiter la capacité flexible | IRU |
| L'indice des taux contractuels du premier trimestre progresse à 140,1 (+8,9 % en glissement annuel). | La pression à la hausse sur les taux d'intérêt s'exerçait déjà avant le choc énergétique. | IRU/Supply/Ti |
Points clés régionaux : Le transport routier de marchandises en Europe entre dans une période de forte volatilité des coûts. Les expéditeurs doivent se préparer à une hausse structurelle des coûts de transport et intégrer des mécanismes de flexibilité dans leurs contrats concernant les surcharges carburant et les ajustements de péage.
Amériques Les taux au comptant dépassent les sommets atteints pendant la pandémie, les capacités se contractent structurellement et l'incertitude liée à la politique commerciale s'intensifie.
Contexte économique : L'indice des gestionnaires logistiques a bondi à 71,1 en juin, franchissant le seuil de 70 pour la première fois depuis mars 2022, avec un taux d'utilisation des transports de 74,7 et un indice des prix des transports à un niveau extrême de 92,4. L'indice PMI manufacturier est en expansion depuis dix mois consécutifs (52,6 en mai), soutenu par les investissements dans les centres de données d'IA et les semi-conducteurs.
Tarifs : Les tarifs spot pour le transport de marchandises sèches en fourgon ont atteint 2,49 $/mile la semaine du 4 juillet, soit une hausse de 49 % sur un an, tandis que les tarifs pour le transport frigorifique et les plateaux ont atteint des sommets pluriannuels. Les volumes globaux n'ont pas connu de forte augmentation, le principal facteur étant la diminution persistante de l'offre de capacités. Les commandes de camions de classe 8 ont fortement rebondi en juin, mais la mise en service des nouvelles capacités prend entre 6 et 12 mois.
Politique commerciale : La NRF a relevé ses prévisions d'importations pour août à un niveau record, l'échéance du 24 juillet pour l'entrée en vigueur des droits de douane entraînant une accélération des importations et une hausse des surcharges maritimes de 300 à 400 dollars par conteneur. La décision des États-Unis de ne pas renouveler l'ACEUM sous sa forme actuelle instaure un mécanisme de révision annuel, ce qui accroît la fréquence des modifications des échanges transfrontaliers.
 Inversion du cours spot au-dessus du cours contractuel : un indicateur avancé des hausses de taux
Signaux clés de juillet 2026 — Amériques
| Signal | Impact sur le fret routier | Source |
| Tarif spot pour semi-remorques bâchées : 2,49 $/mile (+49 % par rapport à l'année précédente) | Un signal d'inversion du taux spot au-dessus du taux contractuel apparaît | DAT |
| L'indice LMI atteint 71,1 (son plus haut niveau en quatre ans). | Taux d'utilisation des transports : 74,7 ; indice des taux : 92,4 | LMI juin 2026 |
| Diesel 4,796 $/gallon (semaine du 13 juillet) | +21,8 cents par rapport à la semaine précédente ; les prix du carburant reprennent leur hausse. | NTG, EIA |
| La NRF relève ses prévisions d'importations pour août à un niveau record. | Forte augmentation de la demande de transport routier entre les ports et l'intérieur des terres | NRF |
| L'ACEUM passe en mode d'examen annuel | L’incertitude à moyen et long terme concernant les règles du commerce transfrontalier s’accroît. | ALS International |
Points clés régionaux : Le marché nord-américain est à un tournant décisif : une contraction structurelle de l’offre de capacités et des perturbations artificielles liées aux politiques commerciales créent un contexte atypique de faible croissance et de tarifs élevés. Il faut s’attendre à une hausse de 20 % ou plus des tarifs contractuels au second semestre ; consolider les relations avec les principaux transporteurs est donc essentiel.
Aperçu des données clés
Les indicateurs les plus importants ce trimestre
| Indicateur | dernières données | Changement |
| Pétrole brut Brent | ~89 $/baril (troisième semaine de juillet) | +11 % (d'une semaine à l'autre) |
| Consommation moyenne pondérée de diesel dans l'UE | 1,766 €/litre | +8,1 % (par rapport à la situation de référence pré-conflit) |
| Vente au détail de diesel aux Pays-Bas | 2,114 €/litre | plus haut niveau de l'UE |
| Tarif spot pour conteneurs secs américains | 2,49 $/mile | +49 % (en glissement annuel) |
| Prix moyen du diesel aux États-Unis | 4,796 $/gallon (semaine du 13 juillet) | +21,8 cents (d'une semaine à l'autre) |
| LMI (Indice des gestionnaires logistiques) | 71.1 (juin 2026) | record sur quatre ans |
| Indice des prix des transports aux États-Unis | 92,4 | Extrêmement haut |
| Péage pour camions Euro VI aux Pays-Bas | 0,201 €/km (>32t) | Tarif temporairement réduit à 0,156 €/km à partir de septembre |
| Pénurie de conducteurs en Europe | 440 000 (2025) | taux de vacance de 12,1 % |
| Prime d'assurance pour risque de guerre en mer Rouge | 0,75% | En forte hausse par rapport à 0,3% |
| Écart de prix du diesel en Afrique | Libye 0,02 $ – Malawi 3,63 $/litre | Plage de 180x |
| PMI manufacturier taïwanais | 56.1 (mai 2026) | leader mondial |
| PMI mondial de la fabrication | 52,6 (10 mois consécutifs d'expansion) | Écurie |
Avertissement : ce rapport a été établi à partir de données de marché publiques, d’études sectorielles et de renseignements multisources recoupés. Il est fourni à titre indicatif uniquement et ne constitue en aucun cas un conseil en investissement ou en affaires. Les sources de données comprennent, entre autres : l’AIE, l’IRU, Eurostat, la BCE, le FMI, DAT Freight & Analytics, FreightWaves, Dimerco, LMI, la NRF, ainsi que les instituts nationaux de statistique et les plateformes de veille sectorielle.
Nous serons de retour en octobre 2026.
Chaque trimestre, nous analysons les principaux facteurs qui influencent le transport routier de marchandises : les rythmes macroéconomiques, les bouleversements géopolitiques, les évolutions réglementaires et les nouvelles technologies. Cette édition traite du choc énergétique au Moyen-Orient, d’une pénurie de capacité synchronisée des deux côtés de l’Atlantique et de la décision historique de l’Europe d’instaurer un péage kilométrique.
L’évolution de la situation au Moyen-Orient, le rythme des ajustements de la politique fiscale sur les carburants et la persistance des tensions sur les capacités en Europe et en Amérique du Nord seront les trois principaux facteurs qui influenceront le marché au second semestre. Nous continuerons de suivre ces évolutions et vous présenterons une nouvelle analyse complète en octobre.